Q3 2026全球AI創投:AI佔總融資64%達1020億美元,27家公司獲10億+融資,國防與法律AI領跑
創紀錄的季度:AI 主導全球創投格局
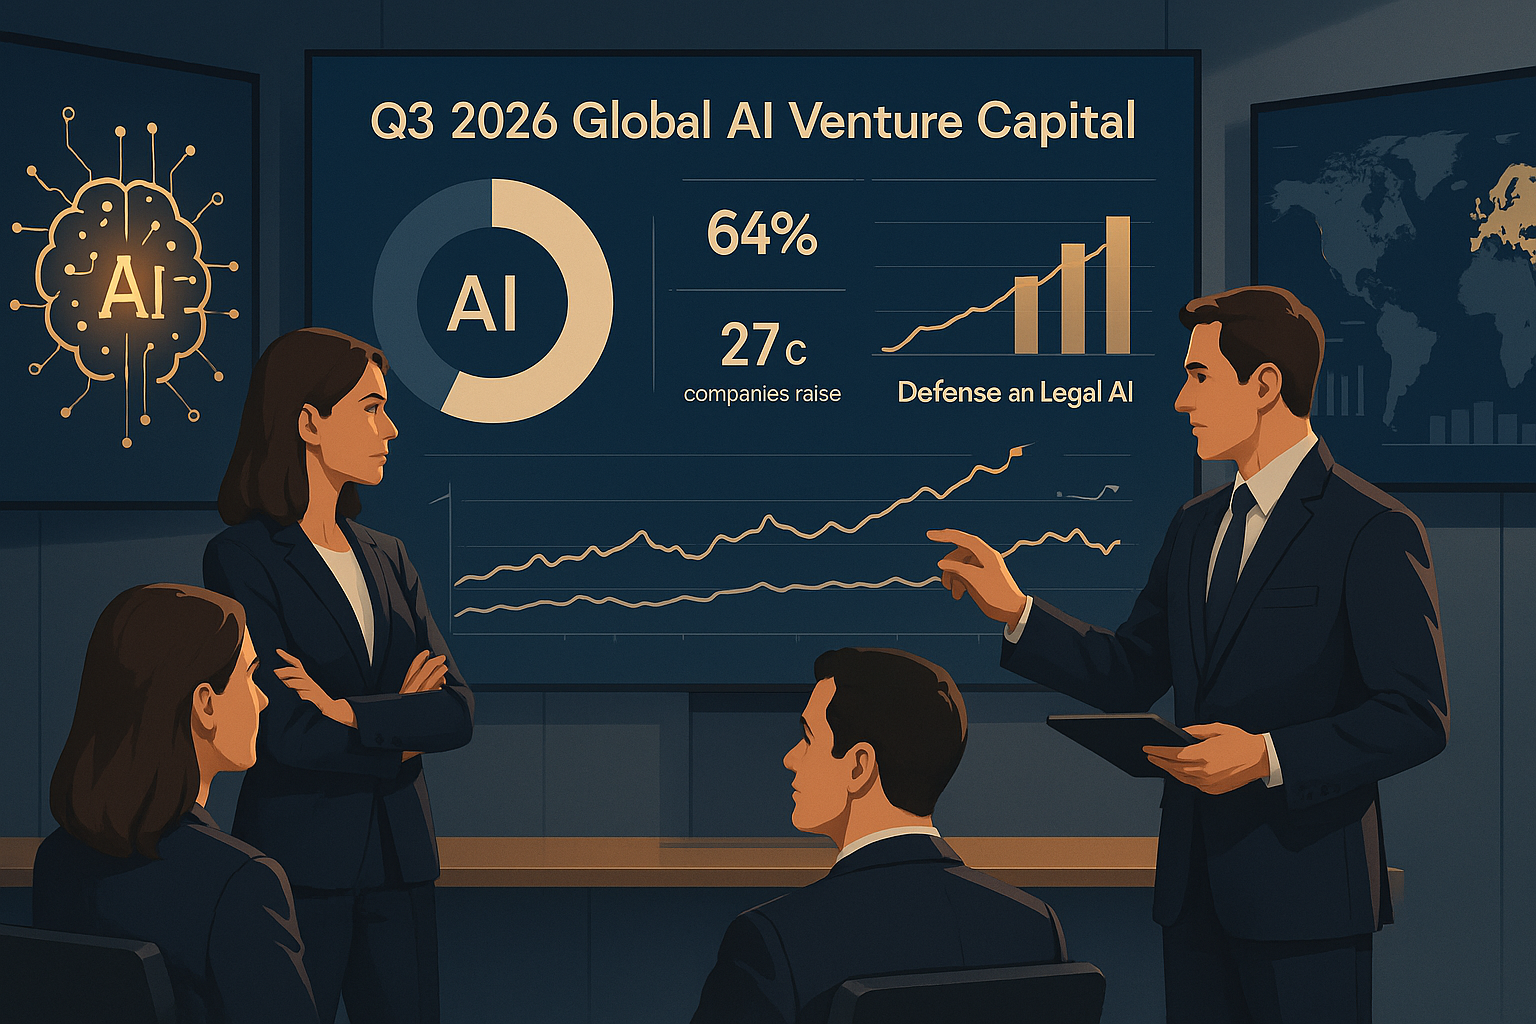
2026年第三季度,全球創業投資市場交出了一份令人矚目的成績單。根據 Crunchbase 的最新數據,Q3 2026全球創投總額達到1590億美元,約6,000家初創企業獲得融資。儘管這一數字較Q2 2026的2120億美元有所下降,但與Q3 2025相比仍實現了53%的同比增長。
在這一宏觀背景下,AI 驅動的初創企業表現尤為突出:AI 相關初創企業在整個技術棧上共獲得1020億美元融資,佔全球創投總額的64%。這一比例創下歷史新高,標誌著 AI 已成為全球創投市場的絕對主導力量。
超大型融資輪:27家公司突破10億美元
Q3 2026最引人注目的現象是超大型融資輪的爆發式增長。27家公司完成了10億美元或以上的融資輪,創下歷史記錄,這些公司合計佔全球創投總額的約三分之一。
這一「贏家通吃」的動態反映了投資者對少數具有明確競爭優勢的公司的高度集中押注。
領跑賽道:國防AI與法律AI
國防與自主系統:Shield AI 的里程碑
國防科技領域成為Q3 2026最受資本青睞的賽道之一。Shield AI 在2026年3月完成了15億美元 G 輪融資,估值達到127億美元,較一年前的約53億美元增長140%。
Shield AI 的核心技術是「Hivemind」AI 自主軟件,為各種無人機和地面平台提供「飛行員」功能。公司的增長得益於顯著的合同動能,包括被美國空軍選中參與協作作戰飛機(CCA)任務自主計劃,以及獲得美國海岸警衛隊1.98億美元的 V-BAT 飛機合同。公司預計2026年收入超過5.4億美元,同比增長80%。
法律AI:Legora 的歐洲崛起
法律AI賽道因其高價值、文件密集型工作流程而吸引了大量資本。瑞典法律AI初創公司 Legora 在2026年3月完成了由 Accel 領投的5.5億美元 D 輪融資,估值達到55.5億美元。
2026年4月,Legora 進一步將 D 輪融資擴展至6億美元,估值升至56億美元,新引入 Atlassian 和 NVIDIA 旗下 NVentures 作為企業投資者。截至2026年4月,Legora 的年化經常性收入已突破1億美元,客戶覆蓋50多個市場的1,000多個組織。
投資者偏好的深層轉變
從炒作到實質:「可投資防禦性」的崛起
2026年的創投環境被描述為對缺乏具體指標的公司「毫不留情」。投資者正在應用更嚴格的標準:
優先考慮的因素:
- 留存使用率:用戶是否持續使用產品
- 付費需求:是否有真實的付費客戶
- 利潤紀律:商業模式是否可持續
被淘汰的類型:
- 「AI 包裝器」(AI Wrapper)初創公司:僅在現有 AI 模型上添加薄薄一層功能的公司
- 缺乏數據權利、技術防禦性和可擴展商業模式的公司
工作流程所有權:新的護城河
投資者明顯偏好那些深度整合到既有、昂貴或高摩擦專業工作流程中的初創公司,例如採購、法律審查、工程文檔等領域。這種「工作流程所有權」被視為比技術本身更重要的競爭壁壘。
物理AI:下一個超級賽道
2026年最重要的投資主題之一是「物理AI」的崛起——將 AI 能力與物理世界結合的技術,包括機器人、自主系統和工業自動化。
Q3 2026數據顯示,航空航天和能源領域各自吸引了超過100億美元的融資,反映出投資者對物理基礎設施 AI 化的強烈信心。
地理格局:美國主導,亞太崛起
美國繼續主導全球AI投資格局,佔Q3 2026全球創投總額的57%(910億美元)。舊金山灣區以24%的份額成為最主要的投資中心。
亞太地區方面,根據 Crunchbase 的亞太數據,Q3 2026亞太地區股權資本市場達到3271億美元,AI 佔初創企業融資的55%,中國領跑區域。這一數據顯示亞太地區正在縮小與美國的差距,尤其是在 AI 基礎設施和應用層面。
模型基礎設施:持續的資本磁鐵
提供底層技術棧的公司——包括計算系統和推理平台——繼續吸引大量資本。投資者特別青睞支持多模型策略和長期代理基礎設施的公司。
Modal Labs 在2026年10月完成了7.5億美元 D 輪融資,估值達到157.5億美元,年化收入突破10億美元,成為 AI 推理基礎設施需求爆發的最佳例證。
未來展望:Q4 2026的關鍵信號
進入Q4 2026,幾個關鍵趨勢值得關注:
- IPO 窗口:Shield AI 等估值超過100億美元的私人公司是否會啟動上市進程
- 整合浪潮:隨著市場成熟,預計將出現更多 AI 公司的併購整合
- 監管影響:各地 AI 監管框架的完善可能影響特定賽道的投資吸引力
- 亞太競爭:中國、印度和東南亞的 AI 初創生態系統正在快速成熟,可能在未來幾個季度挑戰美國的主導地位
結語
Q3 2026的創投數據清晰地描繪了一個 AI 主導的投資新時代。1020億美元的 AI 融資、27家10億+融資輪,以及國防和法律AI的強勁表現,共同勾勒出一個資本高度集中、標準日益嚴格的市場格局。對於尋求融資的 AI 初創公司而言,擁有真實的工作流程整合、可驗證的商業指標和清晰的技術護城河,已成為獲得頂級投資者青睞的必要條件。