2026年Q3全球AI創投創歷史紀錄:融資1590億美元、27家獨角獸輪次,前三季度累計6790億美元
數據概覽
根據 Crunchbase 最新數據,2026年第三季度全球創投融資達到 1590億美元,創下歷史新高。更令人矚目的是,2026年前三季度的累計融資總額已達 6790億美元,遠超2025年全年水平。
在這一輪融資熱潮中,AI相關投資佔據主導地位,推動了整個創投市場的繁榮。
關鍵數據亮點
獨角獸輪次創紀錄
2026年Q3最引人注目的數據是獨角獸輪次(10億美元以上融資)的數量:
| 季度 | 獨角獸輪次數量 |
|---|---|
| Q1 2026 | 14 |
| Q2 2026 | 16 |
| Q3 2026 | 27 |
Q3的27個獨角獸輪次創下歷史記錄,環比增長69%,顯示出投資者對AI領域的信心持續高漲。
基礎設施投資主導
在Q3 2026的融資中,「實體AI」基礎設施佔據主導地位:
- 數據中心:融資超過100億美元
- 半導體:融資超過100億美元
- 機器人技術:融資超過100億美元
這三個領域各自的融資規模均超過100億美元,反映了市場對AI基礎設施的強烈需求。
代表性融資案例
PaleBlueDot AI:2億美元C輪
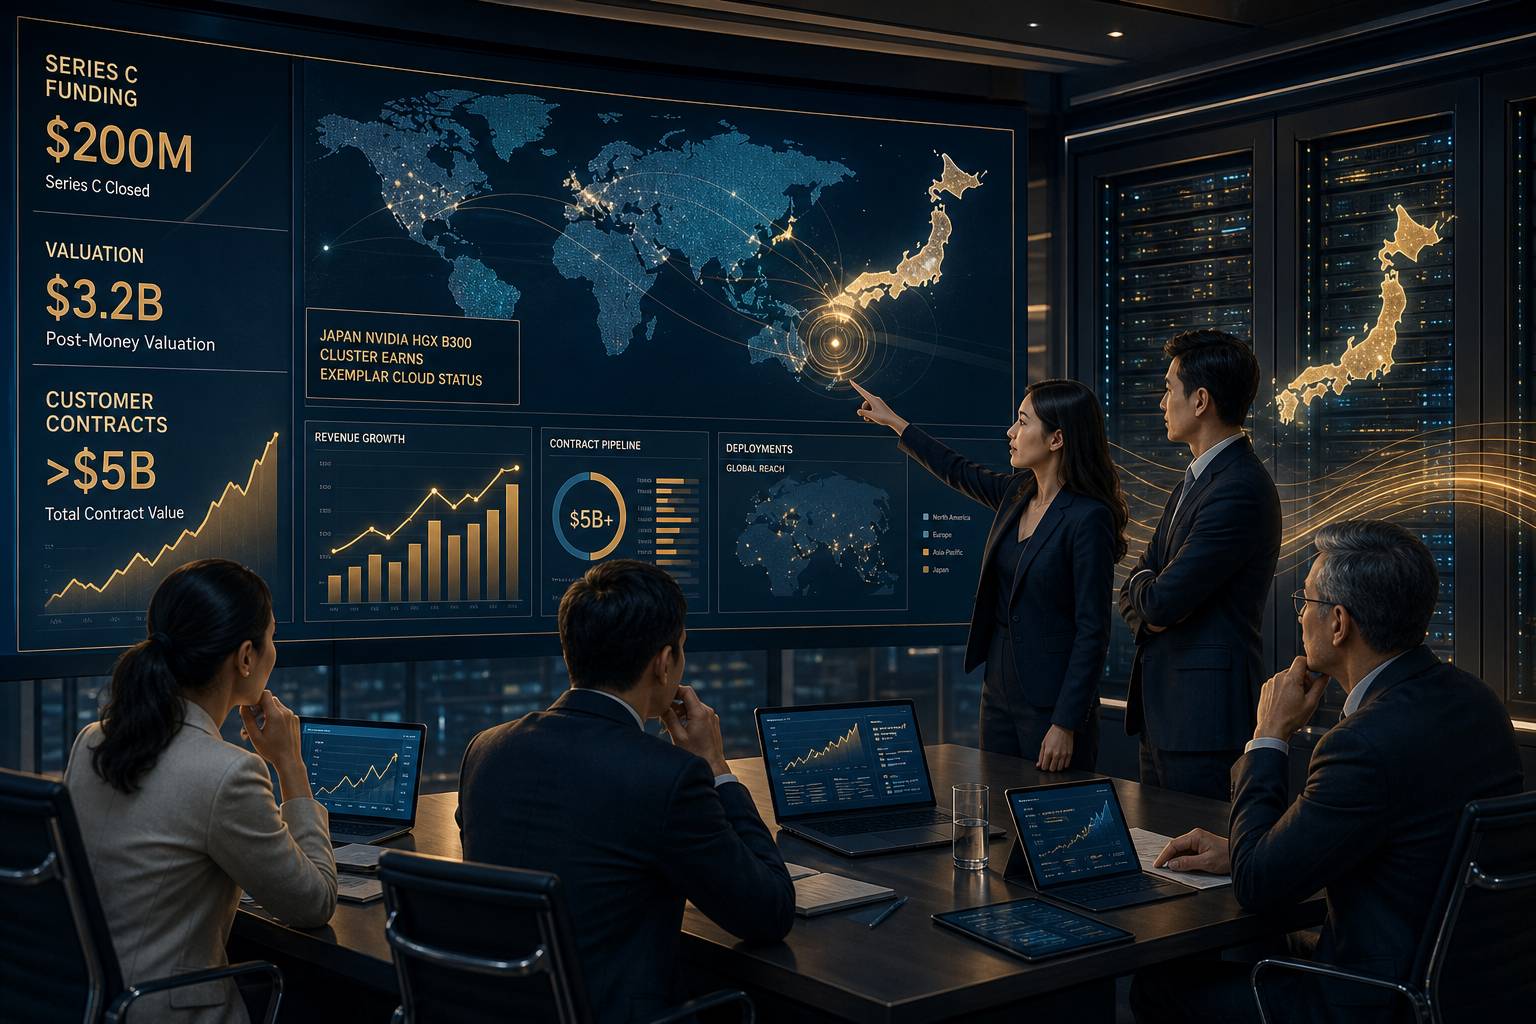
2026年10月1日,總部位於帕洛阿爾托的 PaleBlueDot AI 完成2億美元C輪融資,估值達32億美元。該公司運營GPU集群和算力市場,定位為前沿AI工作負載的關鍵基礎設施提供商。
PaleBlueDot AI 的客戶合約已超過50億美元,其在日本部署的NVIDIA HGX B300集群獲得了「示範雲」認證,顯示出其在亞太地區的強勁布局。
DriveX:約1.5億日元
日本AI初創企業 DriveX 獲得約1.5億日元融資,用於擴展其AI驅動的工廠生產規劃系統。該系統整合至現有ERP/MES工作流程,優化製造約束條件,代表了「應用AI」投資趨勢的典型案例。
Gwanak Research Institute:3億韓元
韓國 Gwanak Research Institute 獲得3億韓元融資,用於在金融行業部署AI決策引擎,專注於為銀行和保險公司規範化非結構化數據。
Certo Aerospace:500萬英鎊
英國 Certo Aerospace 獲得500萬英鎊融資,推進其「Capstone」自主重型飛機從原型機向可重複製造的轉型,標誌著AI在航空航天領域的商業化進程加速。
投資趨勢深度分析
趨勢一:從通用到垂直應用
2026年最顯著的投資趨勢是從通用模型投資轉向垂直應用投資。投資者正在遠離廣泛的「通用智能」賭注,轉向能夠替代或壓縮特定昂貴工作流程的垂直應用。
DriveX(工廠規劃)和 Gwanak Research Institute(金融決策)都是這一趨勢的典型代表:它們將AI整合到特定行業的複雜數據環境中,創造了難以複製的競爭壁壘。
趨勢二:情境即護城河
投資者越來越重視「情境護城河」——即將AI整合到專有的、混亂的數據環境中(如工廠特定約束或內部財務記錄)的能力。
這類公司被認為比那些僅依賴通用API的公司更具防禦性,因為其競爭優勢來自於對特定業務情境的深度理解,而非模型本身的能力。
趨勢三:基礎設施密集型融資
PaleBlueDot AI 的案例展示了基礎設施密集型商業模式的融資特點:需要考慮硬件折舊、電力成本和供應鏈執行的複雜財務模型,而非傳統的純軟件增長指標。
這種融資模式的興起反映了AI基礎設施投資的特殊性:高資本支出、長回報周期,但一旦建立規模優勢,競爭壁壘極高。
趨勢四:效率指標優先
投資者越來越優先考慮人均收入和資本效率,而非原始員工人數增長。這是對「幻滅低谷」的回應——許多企業尚未從AI投資中實現顯著的財務回報。
在這一背景下,能夠以精簡團隊實現高收入的AI公司獲得了更高的估值溢價。
亞太地區投資格局
日本:算力基礎設施熱點
日本正在成為亞太地區AI算力基礎設施投資的重要目的地。PaleBlueDot AI 在日本部署的NVIDIA HGX B300集群獲得「示範雲」認證,吸引了大量企業客戶。
日本政府的「AI戰略2026」提供了大量補貼和稅收優惠,進一步推動了外資AI基礎設施企業在日本的投資。
韓國:金融AI崛起
韓國的AI投資正在向金融科技和企業AI應用集中。Gwanak Research Institute 的融資案例反映了韓國金融機構對AI決策工具的強烈需求。
韓國金融監督院(FSS)已發布AI在金融服務中應用的監管框架,為金融AI的商業化提供了清晰的合規路徑。
中國:開源模型生態
中國的AI投資格局有所不同,更多資金流向了開源模型生態系統的建設。Z.ai 的 GLM-5.2 等開源模型的成功,正在吸引更多投資者關注中國AI基礎設施和工具鏈。
東南亞:應用層機遇
東南亞的AI投資主要集中在應用層,特別是電商、金融科技和醫療健康領域。新加坡作為東南亞的AI中心,吸引了大量跨國AI公司的地區總部和研發中心。
市場風險與挑戰
估值泡沫風險
27個獨角獸輪次的創紀錄數字引發了部分分析師對估值泡沫的擔憂。在AI熱潮中,一些公司可能獲得了與其實際商業價值不相稱的高估值。
回報實現壓力
儘管融資規模龐大,許多企業投資者尚未從AI投資中實現顯著的財務回報。這種「幻滅低谷」可能在未來幾個季度對投資情緒產生影響。
地緣政治風險
中美科技競爭持續加劇,可能影響跨境AI投資和技術轉讓。亞太地區的AI投資者需要密切關注地緣政治動態對投資環境的影響。
展望
2026年前三季度6790億美元的累計融資規模表明,AI投資熱潮遠未結束。然而,市場正在走向更加成熟和理性:
- 投資者更加注重商業可行性和盈利路徑
- 垂直應用和基礎設施投資取代通用模型成為主流
- 效率指標和資本效率受到更多重視
對於亞太地區的AI創業者和投資者而言,這一趨勢意味著:具有清晰商業模式、深度行業整合和強大數據護城河的AI公司,將在未來的融資環境中佔據優勢。
常見問題
Q: 2026年Q3的融資規模是否可持續? A: 分析師對此看法不一。樂觀派認為AI基礎設施的長期需求將支撐高融資水平;謹慎派則擔心估值泡沫和回報實現壓力可能導致融資放緩。
Q: 亞太地區的AI投資與全球趨勢有何不同? A: 亞太地區的AI投資更加多元化,既有日本的算力基礎設施投資,也有韓國的金融AI應用,以及東南亞的消費者AI應用。整體而言,亞太地區的投資規模仍低於北美,但增速更快。
Q: 個人投資者如何參與AI投資熱潮? A: 個人投資者可以通過購買AI相關上市公司股票、AI主題ETF,或通過股權眾籌平台參與早期AI初創企業投資。但需注意AI投資的高風險性,建議分散投資並做好充分的盡職調查。