探討 AI 產業投資趨勢、市場分析與投資策略
共 73 篇文章
TypeSafe AI 完成 8.7 億美元 A 輪融資,由 a16z 領投,估值達 75 億美元。其 Jev「機器原生」模型專為軟件系統設計,100 毫秒內輸出結構化決策,已滲透三分之一財富500強企業,成為近年估值增速最快的 AI 初創之一。
2026年前九個月,亞太 AI 數據中心債務融資達560億美元,是2025年全年260億美元的兩倍以上。資本結構從傳統銀行貸款轉向多層次股權與項目融資,電力供應成最大瓶頸,日本和台灣監管機構對 AI 貸款集中風險發出警告。
Broadcom 正為 OpenAI 的定制 AI 芯片計劃安排逾500億美元融資,支持代號「Nexus」的定制芯片項目,包括第一代 Jalapeño 和第二代 Serrano 芯片,計劃從2026年下半年至2029年底部署10吉瓦定制 AI 硬件。Apollo Global Management 和 Blackstone 等私募巨頭已被接觸作為潛在貸款方。
2026年前三季度亞太地區股權融資達3,271億美元,同比增長53%,有望挑戰2021年全年5,576億美元歷史記錄。高科技板塊融資1,258億美元佔38%,較2025年同期增長三倍。SK Hynix 265億美元納斯達克股票發行、中際旭創78億美元融資領跑,東南亞 AI 新創融資達41億美元。
2026年Q3全球創投融資達1590億美元,創歷史新高,前三季度累計6790億美元。Q3獨角獸輪次達27個,環比增長69%。數據中心、半導體、機器人各融資逾100億美元,PaleBlueDot AI完成2億美元C輪,估值32億美元。
Digital Realty《2026年全球數據洞察調查》顯示,59%的亞太企業計劃增加25%以上 AI 投資,超越全球平均55%。澳洲33%企業已實現 AI ROI(亞太均值16%的兩倍),新加坡50%企業面臨基礎設施缺口,日本最重視監管合規,韓國優先互聯互通。
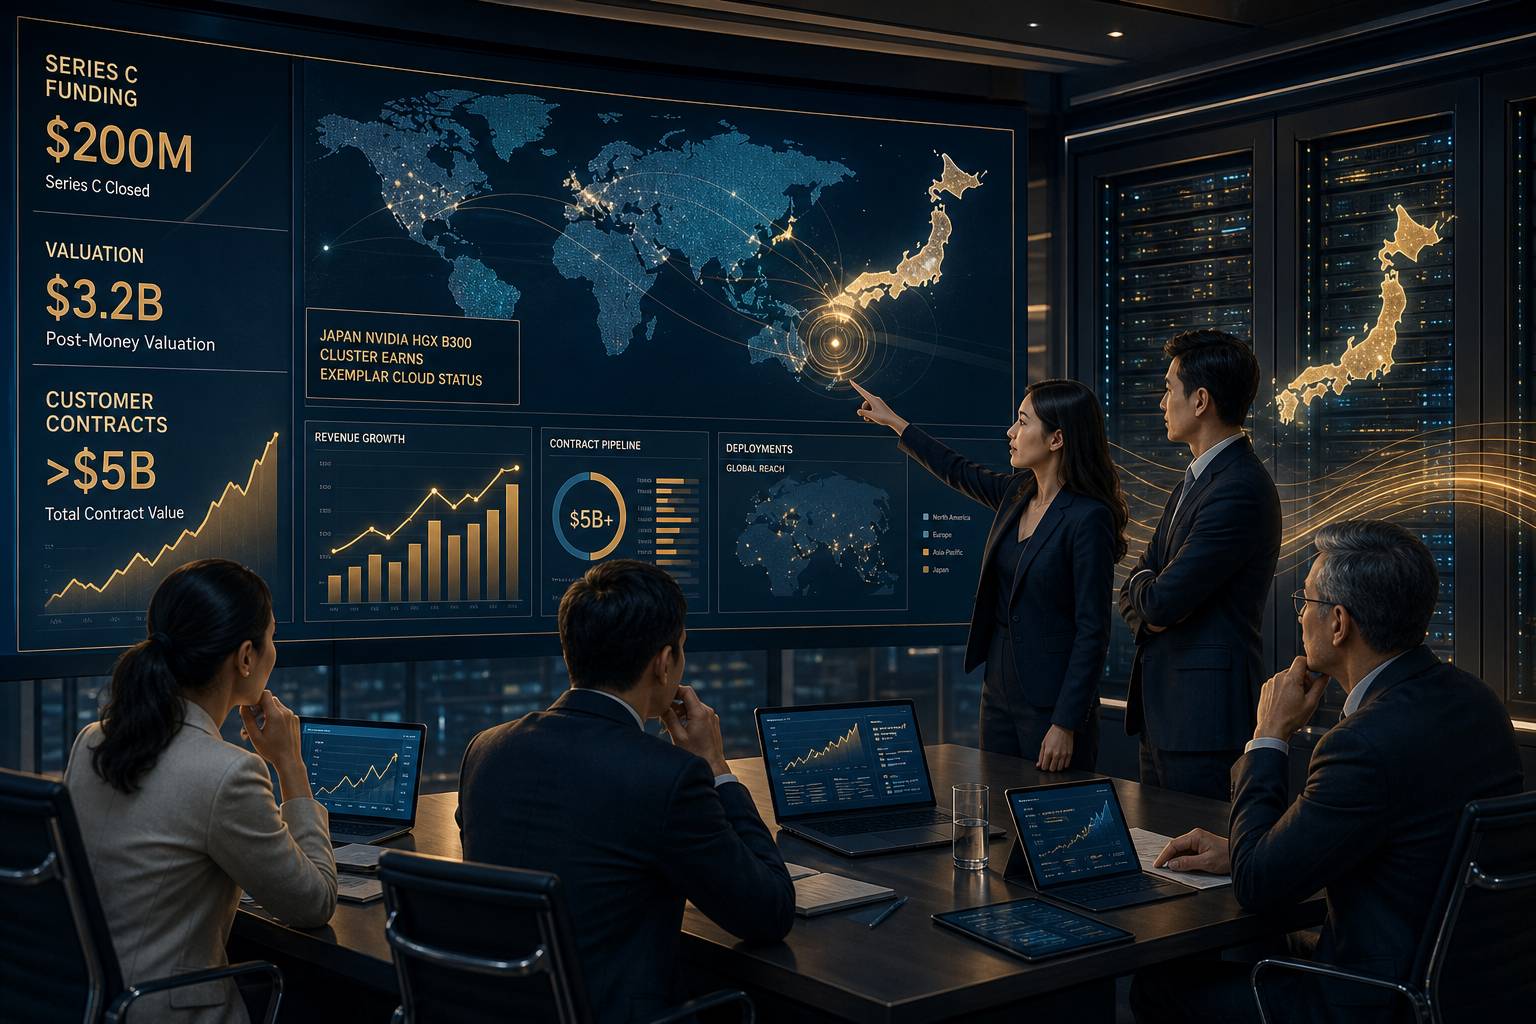
PaleBlueDot AI 於 2026 年 10 月 1 日宣佈完成由 ComputeCore 領投的 2 億美元 C 輪融資,估值達 32 億美元。公司在日本運營的 NVIDIA HGX B300 集群獲得「NVIDIA 示範雲」認證,客戶合約總額超過 50 億美元,美國和日本合計佔月收入逾半,融資所得將用於擴大計算容量。
Figure AI 與 Nscale 簽署35億美元多年期算力協議,承諾獲取最多10萬張 NVIDIA Vera Rubin GPU,承諾金額遠超其19億美元歷史融資總額。NVIDIA 同為雙方戰略投資者,Figure 03 已在BMW斯巴達堡工廠部署,生產速度達每小時一台,Index 平台已收集1,600萬個訓練視頻。
亞太地區正經歷前所未有的AI基礎設施投資「超週期」。2026年前九個月,該地區股權融資達3271億美元,同比增長53%,有望挑戰2021年的歷史紀錄。數據中心開發管道在2026年上半年達到26.5GW的歷史新高,到2030年資產價值預計接近1萬億美元,需要超過2800億美元的建設資本支出。
2026年Q2亞洲AI投資達426億美元,創三年新高。DeepSeek完成74億美元首輪融資,估值超500億美元;Kling AI獲28億美元D輪,佔東南亞AI融資68%。中國同比增長424%,新加坡成東南亞AI投資樞紐。
OpenAI 正洽談籌集至少 300 億美元新融資,目標估值 1.4 兆美元,距上輪 8,520 億美元估值僅六個月。公司年化收入已達 400 億美元,較 7 月增長 70%,但 CEO Sam Altman 確認 2026年不會 IPO。
Cognition於2026年9月8日完成超過20億美元E輪融資,估值達480億美元,由a16z和Accel領投,英偉達參與跟投。其AI軟件工程師Devin年化收入已近9億美元,服務英偉達、花旗集團、梅賽德斯-奔馳等頂尖企業,標誌著AI編程代理市場進入超級獨角獸時代。